财政部近日发布《2024年度企业会计准则实施情况分析报告》(以下简称《报告》),全面梳理了过去一年我国企业会计准则的执行成效与现存问题,为进一步提升会计信息质量、维护市场秩序提供了关键指引。该报告基于全国范围内对各地财政厅(局)、监管局及注册会计师协会的数据征集,结合上市公司年报分析和跨部门协同监管成果,成为观察我国企业财务规范水平的“晴雨表”。
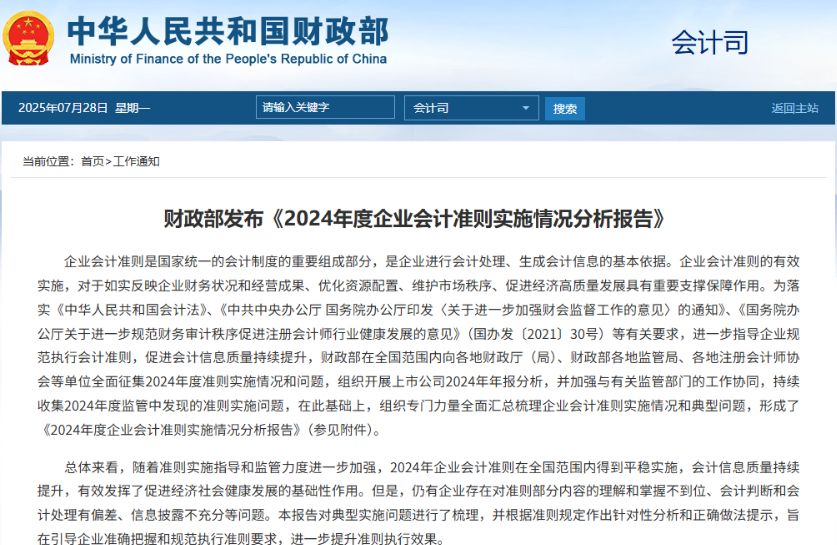
/ 图片信息:财政部会计司官网 /
准则实施成效显著
国际趋同步伐加快
报告显示,随着准则指导与监管力度持续加强,2024年企业会计准则在全国实现平稳落地,成为资本市场和经济运行的重要基础性制度。
从覆盖范围看,准则已深度嵌入上市公司、发债企业、金融机构、国有企业及部分民营企业的日常核算体系,为宏观经济管理、微观决策和市场监管提供坚实的数据支撑。
截至2025年4月30日,已披露2024年年报的5405家上市公司中,96.43%获得标准无保留审计意见,印证了多数企业的合规性;而151家A+H股公司中有60家直接采用境内准则编制港股报表,较上年增加3家,彰显我国准则与国际财务报告准则趋同进程加速。
四类典型问题突出
多领域需加强规范
尽管整体实施情况良好,但部分企业的执行偏差仍不容忽视。报告披露了几类具有代表性的问题:
01 资产核算失准
在建工程未及时转固现象突出,某些已投入使用的项目仅因未完成竣工决算即长期挂账;固定资产折旧年限设定远超实际使用寿命,甚至出现多年不计提折旧的情况。更有企业将符合资本化条件的设备采购支出错误费用化处理,导致资产价值低估。
财政部明确要求企业应严格按照准则规定,对于达到预定可使用状态的在建工程要及时转入固定资产科目进行核算。同时,合理确定固定资产的折旧年限和方法,确保与资产的实际使用寿命相匹配。对于符合资本化条件的支出,必须准确判断并进行资本化处理,不得随意费用化。企业应建立健全资产核算的内部控制制度,加强对资产核算过程的监督和审核,确保资产核算的准确性。
02 减值计提偏差
当产品因技术迭代过时或市场需求骤变时,仍有企业固守成本价而不调整账面价值;长期闲置的设备、持续亏损的联营企业股权等明显存在减值迹象的资产,也常被忽视必要的测试程序。某制造业集团因未对老旧生产线进行减值评估,最终处置时产生巨额损失的案例极具警示意义。
企业需建立完善的资产减值测试机制,定期对各类资产进行全面清查和评估。对于存货,要根据市场变化、产品技术更新等因素,合理计提跌价准备;对于长期闲置的设备和持续亏损的联营企业股权等资产,应及时进行减值测试,并根据测试结果计提相应的减值准备。财政部将加强对企业减值测试工作的监管,要求企业在财务报表附注中详细披露减值测试的过程和结果,提高信息披露的透明度。
03 收入确认与合并报表问题
部分企业提前或延后确认收入,或错误判断自身在交易中的角色(如代收代付业务误用总额法)。还有个别企业仅凭“第一大股东”身份即认定控制权,未综合考虑权力与可变回报关系;破产重整子公司合并处理不当,过早终止并表。
企业应严格依据控制权转移迹象(如客户已获得主导使用权、承担所有权风险等)判断确认时点;同时要以是否在转让商品前取得控制权为核心,结合是否承担存货风险、定价权等综合评估权力、可变回报及影响能力,破产重整期间若企业仍实质性控制经营决策,不应过早终止并表。
04 信息披露不充分
非金融资产减值原因、收入确认政策、金融工具风险敏感性分析等关键信息缺失问题较为普遍。例如,部分企业未披露商誉减值测试的关键假设,或套期会计的定量信息。
企业需按照准则要求细化披露,如商誉减值应说明可收回金额计算方法、关键假设及依据;收入需分业务线披露确认政策及金额;金融工具需分阶段列示预期信用损失变动。
拥抱合规监管新常态
数字化转型赋能财务
随着财政部明确将通过案例指导、专项检查等方式推动整改,企业面临的合规压力将持续加大。在此背景下,主动拥抱变革已成为明智之举。
在新金融工具准则的背景下,如何精准、合规地计量预期信用损失,是企业财务管理面临的核心挑战。蓝科系统以深度理解准则为基础,为您提供一站式的智能化解决方案。
三阶段精细化计量
系统严格遵循准则要求,支持对金融资产进行第一、二、三阶段的精细划分与持续跟踪。通过自动采集财务、业务等明细数据,智能化搭建客户信用风险组合,并基于各组合在不同阶段的风险水平,精准计算信用减值损失,确保计提的足额与公允。
全面考量风险变动
系统不仅能准确计量初始损失,更能全面反映金融资产的风险变化。我们审慎处理并精准核算资产与负债的重分类带来的相关影响,确保会计处理的合规性、准确性与及时性。
穿透式分析与自动化报告
强大的可视化分析引擎支持多维度数据钻取。从底层数据归集、模型规则设定,到损失结果输出,全过程透明可追溯。系统可一键生成专业的信用减值损失报告,直观呈现关键组合、数据来源与计算规则,完美满足监管口径与对外披露要求。
灵活自定义与未来拓展
我们深知企业的独特性,蓝科系统的减值模型、风险参数、组合划分规则均支持高度自定义配置,适配您当前的业务场景,并为未来的模型迭代与功能拓展提供无限可能。
财政部此次发布的《报告》,既是对企业财务规范化水平的全面体检,也是推动行业高质量发展的新动员令。在数字经济浪潮奔涌向前的今天,唯有将准则要求内化为治理基因,借助科技力量外化为竞争优势,方能在日益严苛的监管环境中行稳致远。蓝科中国愿以专业智慧与创新技术,助力广大企业守住合规底线,专注业务增长。
注:本文基于财政部公开报告撰写,部分专业表述已作通俗化处理,具体会计处理应以准则原文及监管解释为准。