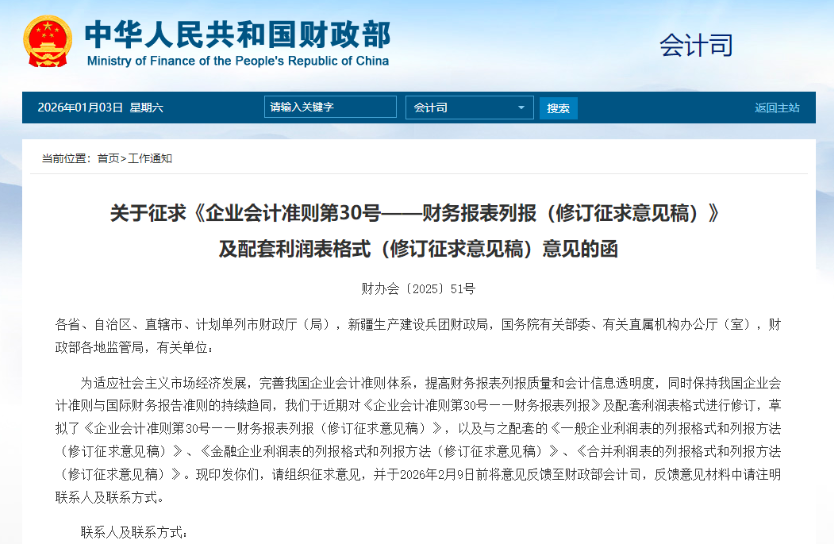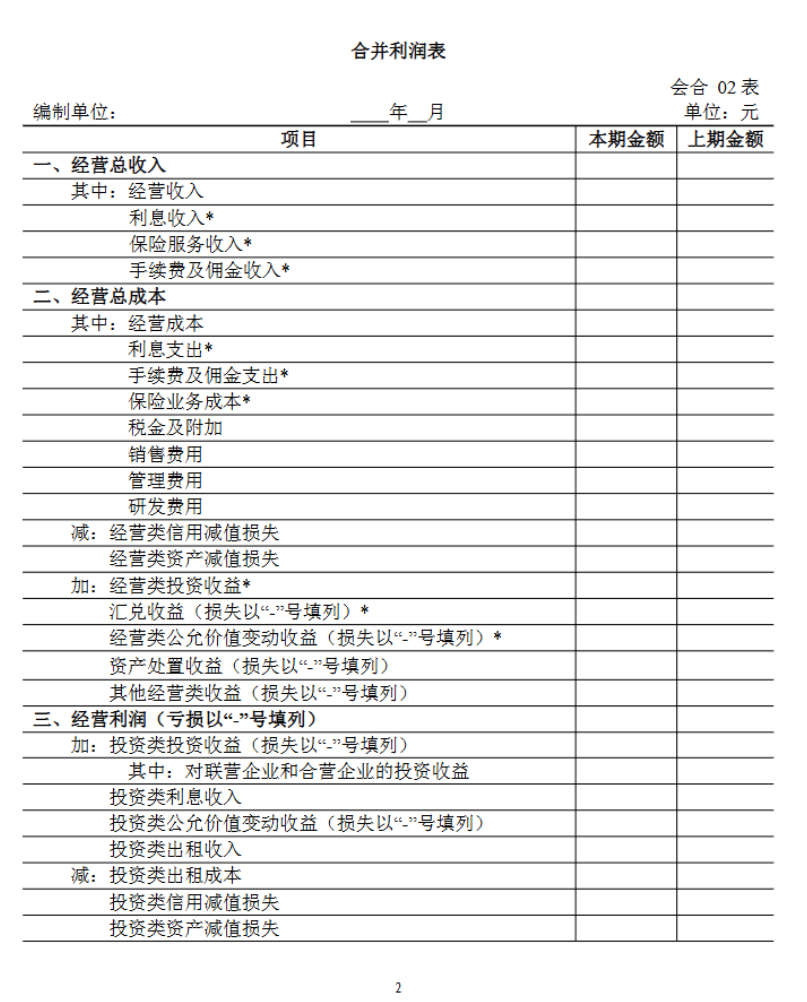
近日,财政部会计司发布了《企业会计准则第30号——财务报表列报(修订征求意见稿)》及相关利润表格式的修订方案。
本次修订的核心亮点,在于打破了传统利润表的列报模式,转而按企业经济活动性质分类列示,这一调整与2024年国际会计准则理事会(IASB)发布的IFRS18保持实质趋同,预计将于2027年1月1日与国际准则同步生效。 /图片信息:财政部会计司官网/ 传统利润表以“营业收入-成本费用-营业利润-净利润”为核心逻辑,将投资、筹资等非经营活动损益与核心经营损益交织列示,难以精准区分不同活动对利润的贡献度。 而根据修订征求意见稿,利润表将明确划分为经营利润、投资利润、筹资费用三大核心板块,对应企业经营、投资、筹资三大活动,同时新增经营及投资利润、持续经营净利润等标准化小计项目,让盈利来源更清晰可辨。 /图片信息:合并利润表的列报格式(部分)/ 从容应对变化,从系统准备开始 对于合并报表编制、多主体核算的企业来说,手动调整利润表格式、重新归类项目将是一项耗时且易错的工作。 Lucanet蓝科始终关注准则动态与实务需求,以全流程解决方案助力企业高效适配新准则,核心优势集中在三点: 01灵活适配格式。 支持自定义配置利润表项目,可快速新增核心项目、调整取数逻辑,一键生成新格式合并报表,同时保留旧格式供过渡期对比。 02统一分类口径。 可预设集团统一分类规则,子公司按标准归集数据,同时记录调整依据,从源头保障数据一致性,满足合规披露需求。 03自动化提质增效。 智能引擎自动归集数据、完成合并抵消与损益分类,支持历史数据批量重分类,减少手工干预,让财务人员聚焦数据解读与决策支持。 利润表作为企业一段时期内经营成果的“成绩单”,其列报方式的优化影响信息的传递效率与决策参考质量。在全球经济一体化的背景下,保持报表体系的国际可比性,对企业“走出去”、吸引跨境投资具有长远意义。 *具体准则内容及执行要求,请以财政部官方正式文件为准。